
De maakindustrie in de Kempen is volop in beweging. Nieuwe Europese productaansprakelijkheidsregels, strengere cybersecurity-eisen en groeiende kansen binnen de defensiemarkt veranderen het speelveld voor ondernemers. Tegelijkertijd investeren maakbedrijven in innovatie, automatisering en internationale groei. Maar sluit het bestaande verzekeringsprogramma nog wel aan bij deze ontwikkelingen? Sponsor Howden praat je bij over wat je moet weten.
Een machinebouwer die enkele jaren geleden uitsluitend mechanische onderdelen produceerde, levert inmiddels misschien complete installaties inclusief software en digitale dienstverlening. Of een toeleverancier die voorheen vooral Nederlandse klanten bediende, maar tegenwoordig levert aan fabrikanten over de hele wereld.
Het zijn herkenbare ontwikkelingen voor de maakindustrie in de Kempen. Bedrijven blijven zich ontwikkelen, verkennen nieuwe markten en investeren in technologie. Daarmee veranderen niet alleen hun activiteiten, maar ook de risico’s en verantwoordelijkheden die daarbij horen.
“Ondernemers in de maakindustrie zijn continu bezig met de ontwikkeling van hun bedrijf. We zien bijvoorbeeld nieuwe kansen ontstaan binnen de defensiemarkt, terwijl digitalisering en internationalisering bestaande bedrijfsmodellen veranderen. Dat biedt volop mogelijkheden, maar vraagt ook om inzicht in de risico’s die daarbij komen kijken”, zegt Wesley Stolzenbach, Director Eindhoven & Brainport Region bij Howden.
Nieuwe productaansprakelijkheidsregels raken de maakindustrie
Een belangrijke ontwikkeling is de herziening van de Europese productaansprakelijkheidsregels. Uiterlijk 9 december 2026 moeten de nieuwe regels zijn omgezet in nationale wetgeving. Het vernieuwde aansprakelijkheidskader geldt voor producten die vanaf die datum op de markt worden gebracht of in gebruik worden genomen.
De nieuwe richtlijn houdt nadrukkelijker rekening met moderne technologieën en internationale productieketens. Zo vallen ook software en AI-systemen onder het aansprakelijkheidskader. Daarnaast kunnen importeurs en ondernemingen die producten ingrijpend aanpassen onder bepaalde omstandigheden aansprakelijk worden gesteld voor schade door gebrekkige producten.
Voor maakbedrijven die actief zijn in internationale productieketens of digitale technologie integreren in hun producten, is dit een relevante ontwikkeling. Wat betekent dit voor de aansprakelijkheid wanneer een product schade veroorzaakt? En sluit de bestaande productaansprakelijkheidsverzekering daar nog op aan?
Ook de financiële gevolgen van een eventuele terugroepactie verdienen aandacht. De kosten voor het opsporen, terughalen en vervangen van producten kunnen aanzienlijk zijn en vallen niet automatisch onder een reguliere productaansprakelijkheidsverzekering.
Cybersecurity wordt steeds belangrijker in de keten
Ook op digitaal vlak verandert er veel. Sinds augustus 2026 is de Nederlandse Cyberbeveiligingswet van kracht, waarmee de Europese NIS2-richtlijn wordt geïmplementeerd. De wet stelt strengere eisen aan de digitale weerbaarheid van organisaties die binnen de reikwijdte vallen.
Niet ieder maakbedrijf krijgt rechtstreeks met deze verplichtingen te maken. Toch kunnen ook toeleveranciers de gevolgen merken, bijvoorbeeld doordat opdrachtgevers hogere eisen stellen aan de digitale beveiliging van hun ketenpartners.
Tegelijkertijd zijn productieprocessen steeds verder gedigitaliseerd. Machines zijn verbonden met netwerken, productiedata worden uitgewisseld en leveranciers krijgen op afstand toegang tot systemen. Een cyberincident kan daardoor verder reiken dan de eigen IT-omgeving en bijvoorbeeld leiden tot stilgevallen productielijnen, vertraagde leveringen of schade bij afnemers.
Ook de Europese Cyber Resilience Act brengt nieuwe verplichtingen met zich mee voor fabrikanten van producten met digitale elementen. Sinds september 2026 gelden bepaalde meldverplichtingen, terwijl de belangrijkste overige verplichtingen vanaf december 2027 van toepassing worden.
Deze ontwikkelingen maken het belangrijk om kritisch te kijken naar de financiële gevolgen van een cyberincident en de mogelijkheden om deze te verzekeren. Volgens de CBS Cybersecuritymonitor 2025 heeft slechts 19% van de Nederlandse bedrijven een cyberverzekering. Voor ondernemers die al verzekerd zijn, is het verstandig om regelmatig te toetsen of de dekking nog aansluit bij de bedrijfsactiviteiten en het actuele risicoprofiel.
Nieuwe kansen binnen de defensiemarkt
De toenemende Europese defensie-investeringen bieden nieuwe mogelijkheden voor maakbedrijven in de Kempen. Ondernemingen die traditioneel actief zijn in bijvoorbeeld de automotive, machinebouw of hightechindustrie, kunnen hun kennis en productiecapaciteit ook inzetten voor de defensiesector.
Het betreden van een nieuwe afzetmarkt brengt echter andere verantwoordelijkheden met zich mee. Zo kunnen defensie gerelateerde activiteiten gevolgen hebben voor contractuele verplichtingen, productaansprakelijkheid en de verzekerbaarheid van bepaalde producten of toepassingen. Niet iedere verzekeraar biedt hiervoor automatisch dekking.
Voor ondernemers die kansen zien binnen de defensiemarkt, is het daarom verstandig om tijdig te onderzoeken of hun bestaande verzekeringsprogramma aansluit bij deze nieuwe activiteiten.
Groei en internationalisering veranderen het risicoprofiel
Niet alleen nieuwe wetgeving of afzetmarkten vragen om aandacht. Ook ontwikkelingen binnen de onderneming zelf kunnen ervoor zorgen dat het verzekeringsprogramma niet meer volledig aansluit.
Een bedrijf dat internationaal uitbreidt, krijgt te maken met andere aansprakelijkheidsrisico’s en contractuele verplichtingen. Een fabrikant die nieuwe producten ontwikkelt of zijn productieproces automatiseert, kan nieuwe kwetsbaarheden introduceren.
Daarnaast zijn veel maakbedrijven afhankelijk van internationale leveranciers en specialistische onderdelen. Verstoringen in de toeleveringsketen kunnen direct gevolgen hebben voor de productie en leveringsverplichtingen.
Een verzekeringsprogramma dat enkele jaren geleden goed aansloot, hoeft daarom niet automatisch meer te passen bij de huidige situatie. Er kunnen hiaten in de dekking ontstaan, maar ook doublures of mogelijkheden om voorwaarden en premies te verbeteren.
Een goed moment om je risicoprofiel en verzekeringsprogramma opnieuw te ijken
Volgens Stolzenbach is het belangrijk om regelmatig stil te staan bij de ontwikkeling van het risicoprofiel van je onderneming en niet alleen bij de jaarlijkse verlenging naar de verzekeringsportefeuille te kijken.
“Je onderneming ontwikkelt zich voortdurend en daarmee veranderen ook de risico’s. Het is belangrijk om deze regelmatig opnieuw in kaart te brengen en te kijken welke maatregelen je kunt nemen om ze te beperken. Vervolgens is de vraag welke risico’s je zelf kunt dragen en welke je wilt verzekeren. Sluit je huidige verzekeringsprogramma daar nog voldoende op aan?”
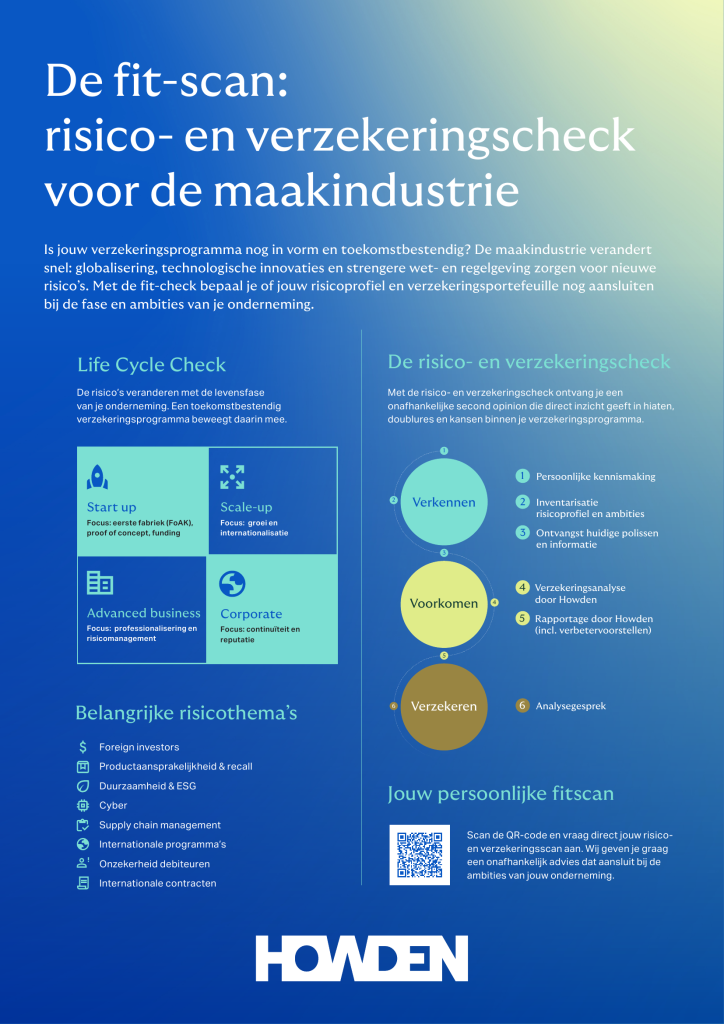
Om ondernemers hierbij te ondersteunen, biedt Howden de Fit-scan aan. Met deze risico- en verzekeringscheck brengen we het actuele risicoprofiel in kaart en beoordelen we of het bestaande verzekeringsprogramma nog aansluit bij de activiteiten, levensfase en ambities van de onderneming.
Daarbij kijken we naar mogelijke kwetsbaarheden, kansen om risico’s te beperken en de bestaande verzekeringen en polisvoorwaarden. Zo ontstaat inzicht in eventuele hiaten, overlappende dekkingen en mogelijkheden om het verzekeringsprogramma verder te optimaliseren.
Een goed afgestemd verzekeringsprogramma is daarmee meer dan alleen een vangnet voor financiële risico’s. Het vormt, samen met preventieve maatregelen, een belangrijke basis om verantwoord te blijven ondernemen, innoveren en groeien.
Ook aan de slag?
Benieuwd of jouw risicoprofiel en verzekeringsprogramma nog aansluiten bij de huidige ontwikkeling van je onderneming? Howden biedt een vrijblijvende Fit-scan aan waarmee je inzicht krijgt in mogelijke kwetsbaarheden en verbeterkansen.